Selama bertahun-tahun, hilirisasi dibaca sebagai urusan negara. Pemerintah melarang ekspor bahan mentah, pemerintah membangun kawasan industri, lalu perusahaan cukup menyesuaikan diri dari jauh.
Cara membaca seperti itu sudah tidak cukup. Ketika rantai nilai sebuah komoditas digeser paksa ke dalam negeri, yang berubah bukan hanya peta industri, melainkan juga keputusan di ruang direksi, mulai dari alokasi modal, pilihan mitra, sampai posisi perusahaan dalam rantai pasok.
Skala perubahannya besar. Kementerian Investasi dan Hilirisasi/BKPM memetakan 28 komoditas strategis dalam peta jalan hilirisasi dengan kebutuhan investasi sekitar US$618,1 miliar hingga 2040. Realisasi investasi hilirisasi sepanjang 2025 saja mencapai Rp584,1 triliun, tumbuh 43,3 persen dan setara 30,2 persen dari total realisasi investasi nasional.
Artikel ini membaca hilirisasi sebagai keputusan strategi korporat. Kita mulai dari bukti nilai tambahnya di nikel, baterai kendaraan listrik, dan sawit, lalu masuk ke risiko yang wajib dihitung, kerangka keputusan untuk manajemen, dan peta jalan 2027 bagi perusahaan yang ingin masuk sebagai pemasok ekosistem.
Hilirisasi sebagai Keputusan Strategi Korporat
Hilirisasi adalah pengolahan bahan mentah menjadi produk setengah jadi atau produk jadi di dalam negeri, sehingga nilai tambah berhenti bocor ke negara lain. Bagi negara, hilirisasi adalah kebijakan industri. Bagi perusahaan, hilirisasi adalah keputusan untuk pindah posisi dalam rantai nilai.
Perusahaan yang selama ini menjual bahan mentah dihadapkan pada tiga pilihan besar. Pilihan pertama adalah naik kelas dengan mengolah sendiri. Pilihan kedua adalah berbagi risiko lewat joint venture dengan pemilik teknologi. Pilihan ketiga adalah tidak mengolah sama sekali, tetapi masuk sebagai pemasok barang dan jasa ke ekosistem pengolahan yang sedang dibangun.
Ketiga pilihan itu adalah keputusan strategis, bukan keputusan operasional. Dampaknya mengunci struktur biaya, kebutuhan modal, dan profil risiko perusahaan selama belasan tahun. Karena itu hilirisasi layak diperlakukan seperti keputusan masuk pasar baru, lengkap dengan uji kelayakan dan analisis rantai nilai, bukan sekadar respons terhadap larangan ekspor.
Bukti Nilai Tambah dari Tiga Rantai Nilai
Bukti paling mudah dibaca datang dari tiga rantai nilai yang sudah berjalan, yaitu nikel, baterai kendaraan listrik, dan sawit.
1. Nikel dan smelter
Nikel adalah bukti tertua dan terbesar. Sejak larangan ekspor bijih nikel berlaku pada Januari 2020, investasi pengolahan mengalir ke kawasan seperti Morowali dan Weda Bay. Nilai ekspor produk nikel melonjak dari sekitar US$1,1 miliar pada 2014 menjadi US$20,9 miliar pada 2021, sebagaimana kerap dikutip pemerintah dari data perdagangan.
Menurut data Kementerian ESDM yang disampaikan Kementerian Investasi dan Hilirisasi/BKPM pada Maret 2025, terdapat 190 proyek smelter nikel, dengan 54 smelter sudah beroperasi, 120 dalam tahap konstruksi, dan 16 dalam perencanaan. Produknya bergerak dari nickel pig iron dan feronikel menuju nickel matte dan mixed hydroxide precipitate, bahan antara untuk baterai.
Pelajaran korporatnya jelas. Nilai tambah terbesar tidak berhenti di smelter pertama, melainkan di mata rantai berikutnya yang mengubah produk antara menjadi bahan baku industri bernilai tinggi. Perusahaan yang masuk lebih awal di mata rantai lanjutan mendapat posisi yang sulit dikejar pemain baru.
2. Baterai kendaraan listrik
Baterai menunjukkan tahap berikutnya dari pelajaran nikel. Indonesia tidak berhenti mengolah bijih, tetapi mulai masuk ke sel baterai, komponen yang menentukan nilai sebuah kendaraan listrik.
PT HLI Green Power, perusahaan patungan Hyundai Motor Group, LG Energy Solution, dan PT Indonesia Battery Corporation, mengoperasikan pabrik sel baterai di Karawang sejak Juli 2024. Investasi fase pertamanya sekitar US$1,1 miliar dengan kapasitas 10 GWh per tahun, cukup untuk sekitar 150.000 kendaraan listrik, dan pabrik ini tercatat sebagai pabrik sel baterai pertama dan terbesar di Asia Tenggara.
Bagi perusahaan di luar konsorsium, peluangnya ada di sekeliling pabrik seperti ini. Ada kebutuhan katoda, komponen, kemasan, logistik bahan kimia, sampai jasa pengujian dan sertifikasi. Rantai nilai baterai membuka pintu bagi pemasok yang tidak memiliki tambang maupun smelter.
3. Sawit dan biodiesel
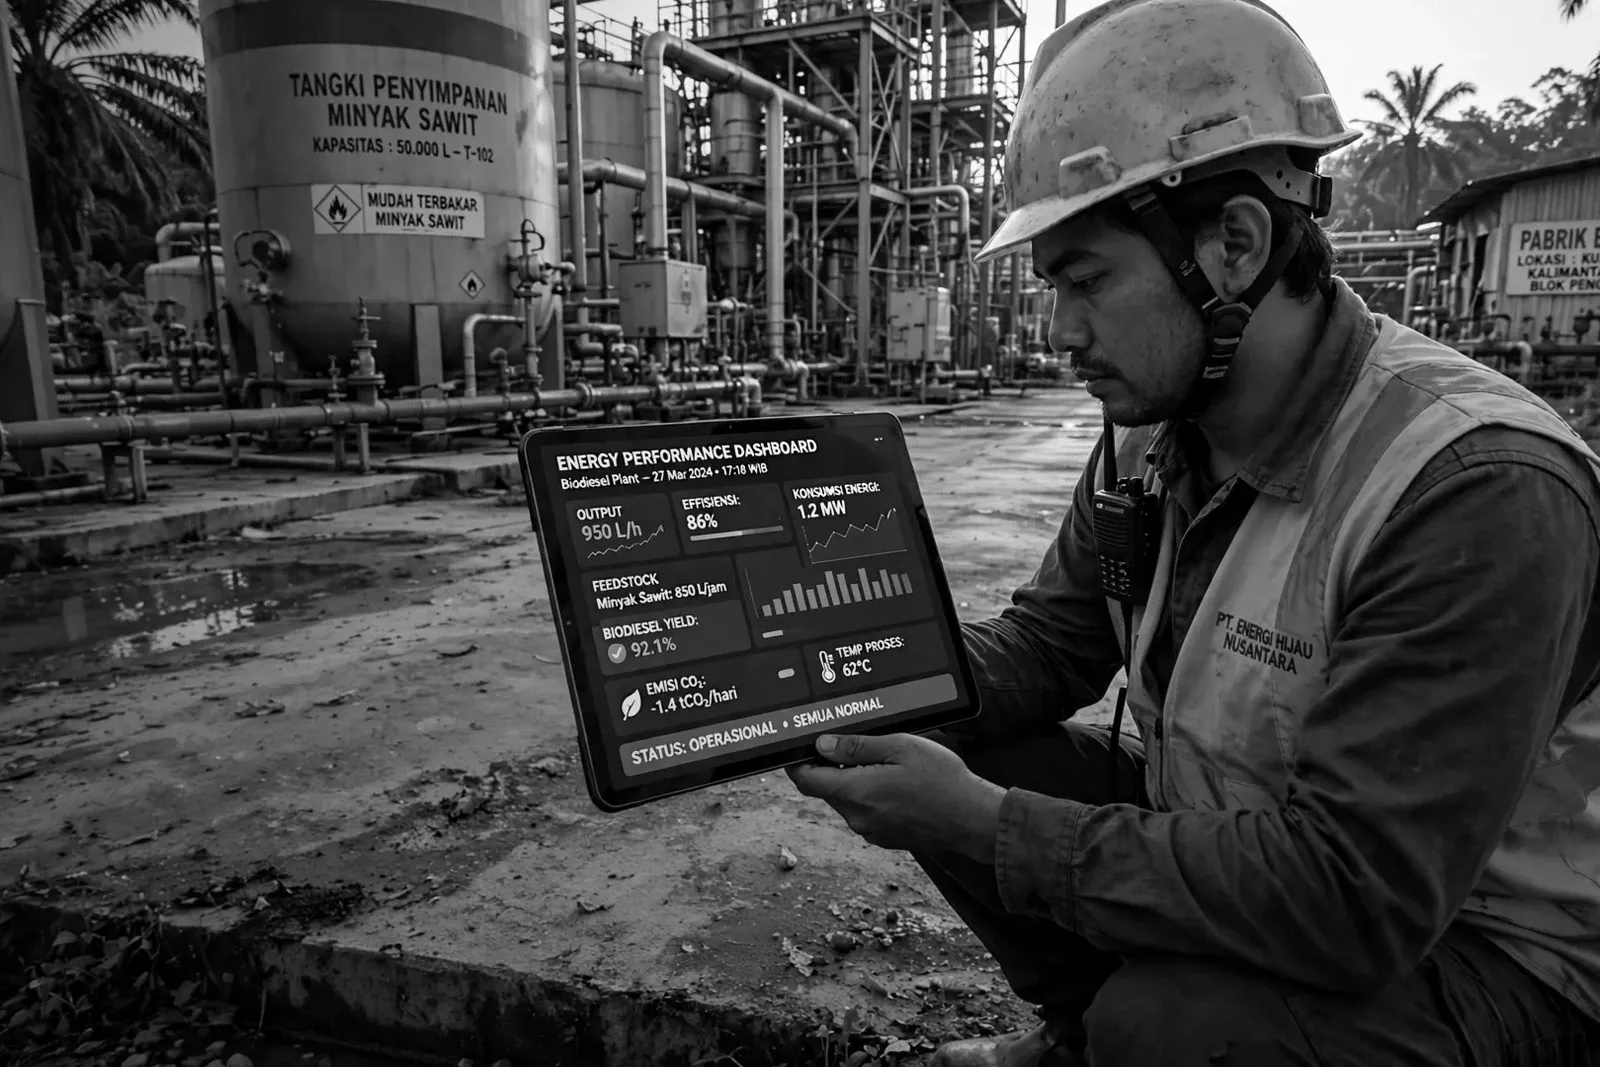
Sawit membuktikan hilirisasi juga bekerja di komoditas perkebunan. Jalur utamanya adalah biodiesel. Pemerintah memberlakukan mandatori B40, campuran biodiesel sawit 40 persen dalam solar, sejak 1 Januari 2025 melalui Keputusan Menteri ESDM Nomor 341.K/EK.01/MEM.E/2024, dengan alokasi 15,6 juta kiloliter dan penghematan devisa yang dihitung Kementerian ESDM sebesar Rp147,5 triliun.
Mandatori seperti ini menciptakan permintaan domestik yang pasti untuk produk turunan sawit. Perusahaan sawit yang mengolah minyak mentahnya menjadi biodiesel, oleokimia, dan produk turunan lain tidak lagi bergantung penuh pada harga ekspor minyak sawit mentah.
Pelajaran dari sawit adalah soal kepastian pasar. Hilirisasi menjadi jauh lebih bankable ketika negara hadir sebagai pembeli atau penjamin permintaan, dan faktor ini layak masuk perhitungan setiap rencana investasi pengolahan.
Risiko yang Wajib Masuk Ruang Direksi
Di balik angka nilai tambah, ada empat risiko yang menentukan apakah investasi hilirisasi menciptakan nilai atau justru menghancurkannya.
1. Capex dan struktur pendanaan
Fasilitas pengolahan adalah proyek padat modal dengan masa balik modal panjang. Smelter, pabrik HPAL, dan pabrik sel baterai menuntut belanja modal besar di awal, sementara pendapatan baru datang setelah konstruksi selesai dan utilisasi naik.
Risiko korporatnya ada pada struktur pendanaan. Perusahaan yang membiayai proyek semacam ini dengan utang jangka pendek atau dengan mengorbankan kas operasi akan rapuh sebelum pabriknya mencapai kapasitas penuh.
2. Volatilitas harga komoditas
Nilai tambah hilirisasi dihitung dari selisih harga produk olahan dan bahan mentah, dan selisih itu bergerak mengikuti harga global. Harga nikel dan produk baja nirkarat yang melemah dapat menekan margin smelter dengan cepat, seperti terlihat ketika sejumlah smelter menahan produksi saat harga turun.
Artinya, asumsi harga dalam studi kelayakan tidak boleh memakai harga puncak siklus. Skenario harga rendah harus diuji sejak awal, bukan setelah pabrik berdiri.
3. Teknologi dan ketergantungan mitra
Sebagian teknologi pengolahan kunci, terutama HPAL untuk bahan baterai dan teknologi sel baterai, dikuasai mitra asing. Dari 54 smelter nikel yang beroperasi, hanya sekitar 8 sampai 9 yang memakai teknologi hidrometalurgi untuk bahan baku baterai.
Ketergantungan ini bukan alasan untuk mundur, tetapi harus dikelola secara sadar. Klausul alih teknologi, pelatihan tenaga kerja lokal, dan hak perusahaan saat kemitraan berakhir perlu dinegosiasikan sebelum konstruksi dimulai.
4. ESG, CBAM, dan regulasi pasar tujuan
Pasar tujuan mulai memasang syarat karbon. Uni Eropa memberlakukan Carbon Border Adjustment Mechanism secara definitif sejak 1 Januari 2026 untuk semen, besi dan baja, aluminium, pupuk, listrik, dan hidrogen. Baja nirkarat asal Indonesia yang masuk Eropa berada langsung di dalam cakupan ini.
Di baterai, Regulasi Baterai Uni Eropa 2023/1542 mewajibkan paspor baterai mulai 18 Februari 2027 dan deklarasi jejak karbon untuk baterai kendaraan listrik. Produk hilir yang tidak dapat membuktikan jejak karbon dan ketertelusuran rantai pasoknya akan kalah sebelum berkompetisi soal harga.
Sedang menimbang masuk ke rantai nilai hilirisasi? Diskusikan feasibility study dan posisi strategis perusahaan dengan tim kami.
Konsultasi via WhatsAppKerangka Keputusan untuk Manajemen
Sebelum memutuskan posisi, manajemen membutuhkan tiga alat kerja yang dipakai berurutan.
1. Feasibility study yang jujur
Feasibility study adalah saringan pertama. Di titik ini perusahaan menguji pasar produk olahan, ketersediaan bahan baku, teknologi, kebutuhan capex, dan struktur pendanaan dalam satu dokumen keputusan. Panduan lengkapnya dapat dibaca di artikel kami tentang feasibility study, pengertian, jenis, tahapan, manfaat, dan contohnya.
Kata kuncinya adalah jujur. Studi kelayakan yang disusun untuk membenarkan keputusan yang sudah diambil akan menghasilkan asumsi harga, utilisasi, dan jadwal yang terlalu optimistis.
2. Analisis rantai nilai
Alat kedua adalah analisis rantai nilai untuk menentukan di mata rantai mana perusahaan paling layak masuk. Tidak semua perusahaan harus membangun smelter. Sebagian lebih masuk akal masuk di pengolahan lanjutan, sebagian di komponen, sebagian di jasa pendukung. Cara memetakannya dibahas di artikel kami tentang analisis rantai nilai perusahaan.
Hasil analisis ini menjawab pertanyaan paling penting dalam hilirisasi, yaitu posisi mana yang memberi nilai tambah terbesar dengan risiko yang masih sanggup ditanggung perusahaan.
3. Pilihan mode masuk
Alat ketiga adalah memilih mode masuk. Membangun sendiri memberi kendali penuh tetapi menuntut modal dan teknologi. Joint venture membagi modal dan risiko sambil membuka akses teknologi. Menjadi pemasok ekosistem menuntut modal paling ringan dan cocok untuk perusahaan menengah yang ingin masuk bertahap.
Mode masuk sebaiknya dipilih setelah dua alat sebelumnya selesai, bukan sebelumnya. Urutan ini mencegah perusahaan mengunci diri pada proyek besar yang ternyata tidak lolos uji kelayakan.
Peta Jalan 2027 bagi Pemasok Ekosistem Hilirisasi
Tidak semua nilai hilirisasi harus direbut dengan membangun pabrik pengolahan. Ekosistem di sekitar kawasan pengolahan membutuhkan banyak pemasok, dan 2027 adalah tahun yang realistis untuk masuk karena gelombang konstruksi dan ekspansi masih berjalan.
Segmen yang paling terbuka antara lain sebagai berikut.
Energi dan utilitas industri mencakup pasokan listrik, gas, air industri, dan pengelolaan limbah untuk kawasan pengolahan yang terus berekspansi.
Logistik dan rantai pasok mencakup pengangkutan bahan baku dan produk olahan, pergudangan, serta pengelolaan pelabuhan dan kawasan berikat.
Komponen dan material pendukung mencakup bahan kimia proses, refraktori, suku cadang, dan kemasan industri untuk pabrik pengolahan dan baterai.
Jasa profesional dan kepatuhan mencakup pengujian, inspeksi, sertifikasi, pendampingan ESG dan jejak karbon, sampai pelatihan tenaga kerja lokal.
Langkah masuknya dapat dimulai dari sekarang. Petakan satu rantai nilai yang paling dekat dengan kompetensi perusahaan, pilih satu kawasan atau satu anchor tenant sebagai target, lalu siapkan bukti kepatuhan yang diminta pembeli besar, terutama data emisi dan ketertelusuran. Pemasok yang siap dengan data akan menang dari pemasok yang hanya siap dengan harga.
Kesimpulan
Hilirisasi sudah terbukti menaikkan nilai tambah di nikel, baterai kendaraan listrik, dan sawit, tetapi bukti itu bukan jaminan bagi setiap perusahaan. Nilai hanya tercipta bila keputusan masuk diambil dengan feasibility study yang jujur, posisi rantai nilai yang tepat, dan perhitungan risiko yang lengkap, termasuk syarat karbon dari pasar tujuan.
Bagi manajemen, pertanyaan 2027 bukan lagi apakah hilirisasi akan jalan, melainkan di posisi mana perusahaan akan berdiri ketika rantai nilai itu selesai digeser.
Bila perusahaan Anda sedang menilai posisi masuk ke rantai nilai hilirisasi, Proxsis Consulting dapat mendampingi melalui Konsultasi Strategi Industri dan feasibility study yang jujur sebelum keputusan investasi diambil.
Butuh feasibility study dan strategi industri sebelum keputusan investasi? Hubungi konsultan Proxsis Consulting.
Konsultasi via WhatsAppShare on :