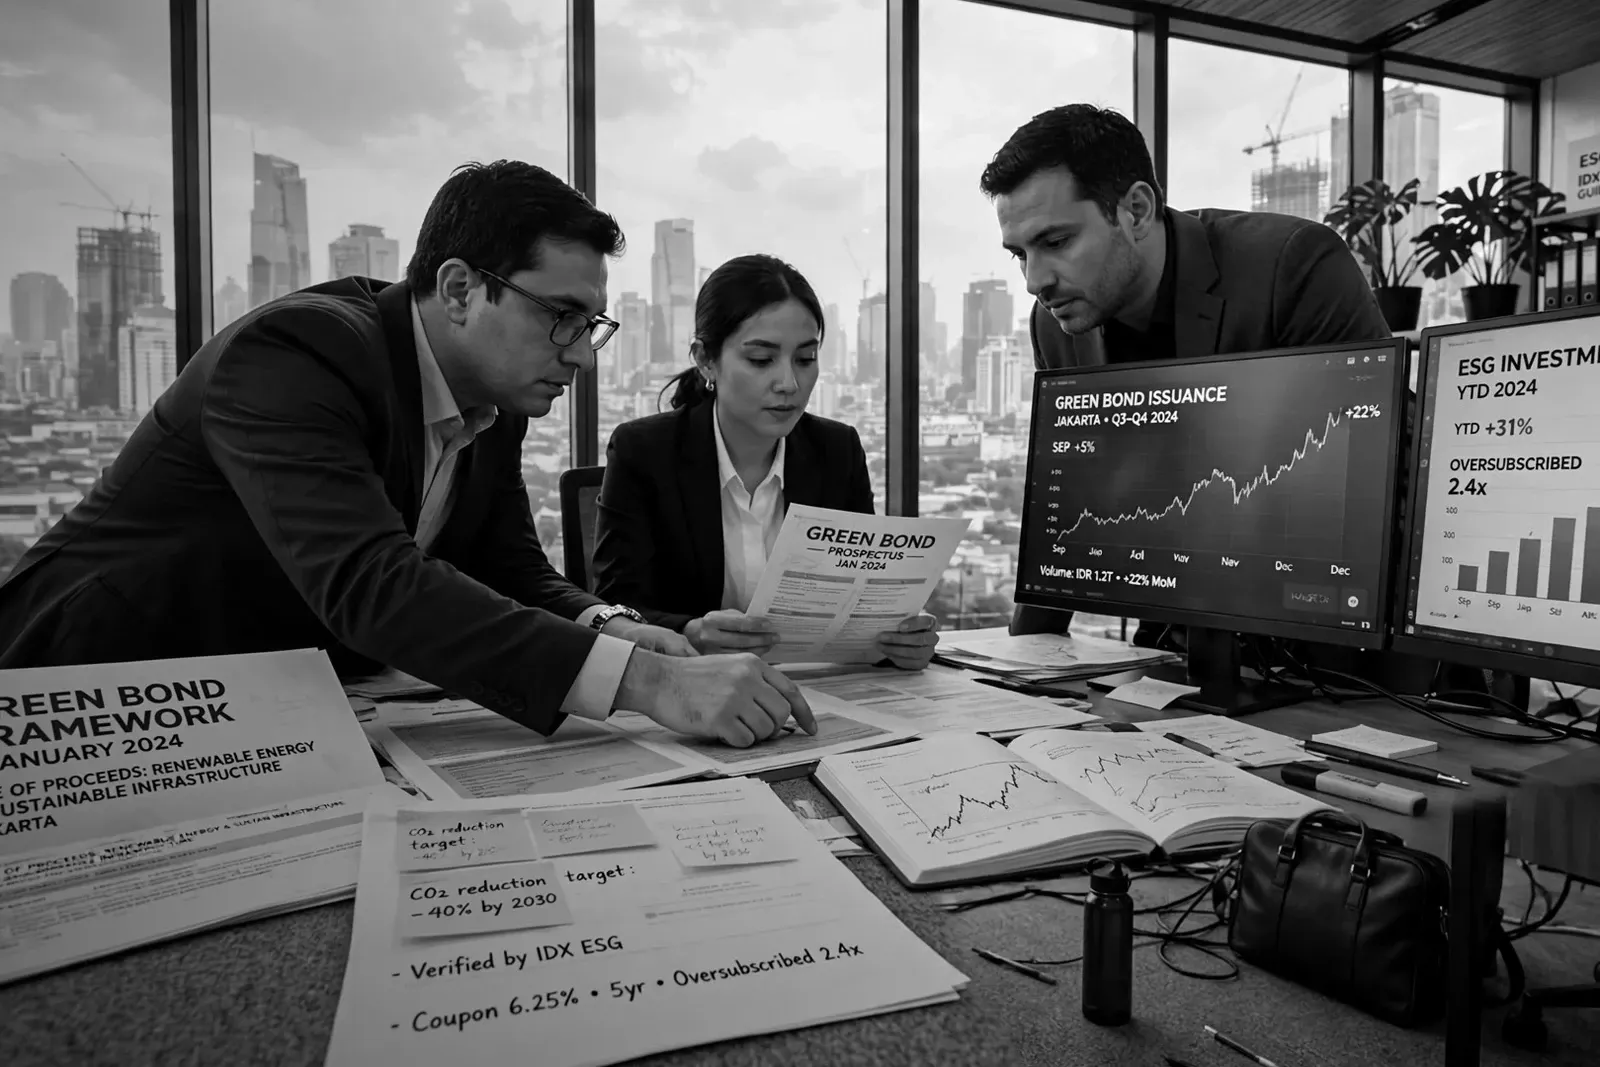
Akumulasi efek bersifat utang dan sukuk berlandaskan keberlanjutan (EBUS) di pasar modal Indonesia telah melonjak signifikan hingga mencapai Rp85,15 triliun per Juni 2026. Pertumbuhan pesat ini mencerminkan tingginya antusiasme pasar terhadap pembiayaan hijau, namun sekaligus mendatangkan tantangan besar terkait akuntabilitas pengalokasian dana tersebut.
Tantangan utama yang dihadapi adalah risiko greenwashing, yaitu klaim keberlanjutan tanpa dukungan bukti nyata. Tanpa sistem pemantauan yang ketat, pertumbuhan dana EBUS berisiko dialokasikan ke proyek yang tidak memenuhi kriteria keberlanjutan sesungguhnya, yang dapat merugikan kredibilitas emiten dan kepercayaan investor.
Oleh karena itu, penerbitan EBUS tidak boleh sekadar menjadi formalitas pencapaian target emisi. Tata kelola (governance) yang solid dan transparan menjadi penentu mutlak untuk memastikan setiap dana yang dihimpun benar-benar memberikan dampak positif yang terukur bagi lingkungan dan sosial.
Pengertian EBUS Berkelanjutan dan Potensi Pasarnya
EBUS berkelanjutan adalah instrumen efek bersifat utang atau sukuk yang dana hasilnya secara khusus dialokasikan untuk kegiatan, proyek, atau usaha yang memiliki dampak positif terhadap lingkungan hidup, sosial, atau keduanya, sesuai dengan Peraturan OJK Nomor 18 Tahun 2023 tentang Penerbitan dan Persyaratan Efek Bersifat Utang dan Sukuk Berlandaskan Keberlanjutan.
Berbeda dari obligasi konvensional, penerbit EBUS berkelanjutan wajib membuktikan bahwa penggunaan dana selaras dengan tujuan keberlanjutan yang telah dideklarasikan, dilaporkan secara berkala, dan dapat diverifikasi oleh pihak independen.
Angka Rp85,15 triliun menandai babak baru. Hingga akhir Desember 2025, outstanding obligasi dan sukuk korporasi berkelanjutan baru mencapai Rp54,94 triliun, artinya pasar ini menambah sekitar Rp30 triliun hanya dalam enam bulan pertama 2026. Bersamaan dengan itu, reksa dana berbasis ESG kini mengelola Rp8,49 triliun, menunjukkan bahwa permintaan investor terhadap produk berkelanjutan juga tumbuh dari sisi buy side.
Meski begitu, porsi EBUS berkelanjutan terhadap total penerbitan surat utang di pasar modal Indonesia masih berada di kisaran 6-9 persen. Artinya, ruang pertumbuhannya masih sangat besar, sekaligus risiko tata kelola yang perlu ditangani sejak dini juga semakin nyata.
Jenis dan Kategori EBUS Berkelanjutan di Indonesia
Melalui POJK Nomor 18 Tahun 2023, OJK memperluas kerangka hukum EBUS berkelanjutan melampaui green bond semata. Saat ini terdapat lima kategori yang dapat diterbitkan di pasar modal Indonesia:
Kategori | Fokus Penggunaan Dana | Contoh Proyek |
EBUS Lingkungan (green bond/sukuk) | Kegiatan berwawasan lingkungan | Energi terbarukan, transportasi hijau, efisiensi energi |
EBUS Sosial (social bond/sukuk) | Dampak sosial bagi kelompok rentan | Perumahan terjangkau, akses kesehatan, pendidikan |
EBUS Keberlanjutan (sustainability bond) | Gabungan lingkungan dan sosial | Infrastruktur hijau inklusif |
Sukuk Wakaf | Pemberdayaan aset wakaf secara produktif | Pengembangan properti wakaf komersial |
EBUS Terkait Keberlanjutan (sustainability-linked bond) | Dana umum perusahaan, dikaitkan dengan KPI keberlanjutan | Target reduksi emisi, efisiensi air, rasio karyawan perempuan |
Perbedaan paling strategis terletak pada sustainability-linked bond. Tidak seperti empat kategori lainnya, dana hasil penerbitannya boleh digunakan untuk tujuan umum perusahaan, selama kinerja keberlanjutan perusahaan secara keseluruhan memenuhi indikator yang telah ditetapkan. Ini membuka akses pembiayaan berkelanjutan bagi perusahaan yang belum memiliki proyek hijau spesifik untuk didanai, namun sudah memiliki target keberlanjutan yang terukur.
Baca juga: Mengintegrasikan ESG dan GRC untuk Tata Kelola Perusahaan yang Berkelanjutan
Tantangan Tata Kelola EBUS vs Obligasi Konvensional
Menerbitkan EBUS berkelanjutan menambah satu lapisan pertanggungjawaban non-finansial yang tidak dimiliki obligasi konvensional: penerbit wajib membuktikan bahwa dana digunakan sesuai peruntukan, dampak terukur, dan pelaporan dilakukan secara transparan, sementara pada obligasi biasa kewajiban berakhir pada pembayaran kupon dan pokok tepat waktu.
Tantangan terbesar bukan pada penerbitan awal, melainkan pada kesinambungan pelaporan dan verifikasi dari tahun ke tahun. Banyak penerbit yang berhasil menjalani proses penerbitan dengan baik, tetapi kemudian kesulitan mempertahankan kualitas laporan dampak karena sistem pelaporan internal tidak dirancang untuk tujuan ini sejak awal.
Ada juga dimensi risiko pasar yang perlu dipahami. Kepemilikan green bond di Indonesia saat ini masih didominasi perbankan sebesar 40 persen, sehingga basis investor yang benar-benar berbasis nilai ESG masih terbatas. Ketika pangsa investor yang lebih beragam mulai masuk, ekspektasi terhadap kualitas tata kelola dan transparansi akan meningkat signifikan.
Baca juga: ISO 31000 dan ESG: Kunci Lolos Audit Korporasi
3 Pilar Utang Tata Kelola Bagi Penerbit EBUS
Pilar 1: Kerangka Penggunaan Dana (Use of Proceeds Framework)
Sebelum menerbitkan EBUS berkelanjutan, perusahaan harus mendefinisikan secara rinci proyek mana yang memenuhi syarat (eligible projects), bagaimana dana dikelola secara terpisah dari kas umum, dan proses seleksi proyek yang berkelanjutan untuk penerbitan berikutnya.
Kegagalan mendefinisikan ini dengan ketat menjadi akar dari sebagian besar kasus greenwashing: dana memang masuk ke "proyek hijau," tetapi kriteria kelayakannya begitu longgar sehingga hampir semua aktivitas bisnis bisa dimasukkan.
Pilar 2: Sistem Monitoring dan Pelaporan Dampak
Pelaporan dampak bukan sekadar membuat dokumen tahunan. Ini mensyaratkan sistem pengukuran yang konsisten, indikator kinerja dampak yang terukur (misalnya: berapa ton CO₂ yang direduksi, berapa KWh energi terbarukan yang dihasilkan), serta mekanisme pengumpulan data dari proyek-proyek yang didanai.
OJK mewajibkan pelaporan EBUS berkelanjutan secara berkala. Perusahaan yang tidak memiliki sistem pelaporan internal yang memadai akan kesulitan memenuhi kewajiban ini dan berisiko dianggap tidak transparan oleh investor maupun regulator.
Pilar 3: Verifikasi Eksternal (Second Party Opinion dan External Review)
Pasar global mengharapkan penilaian independen atas klaim keberlanjutan sebuah EBUS. Di Indonesia, POJK 18/2023 mendorong praktik ini meski belum sepenuhnya mewajibkan. Penerbit yang mendapatkan second party opinion dari lembaga bereputasi akan memiliki kredibilitas yang lebih tinggi di mata investor institusi, terutama investor asing yang sudah terbiasa dengan standar ICMA Green Bond Principles.
Menghadapi persoalan Tata Kelola Pembiayaan Hijau dan butuh langkah konkretnya? Diskusikan prioritas dan peta jalannya bersama tim kami.
Konsultasi via WhatsAppAncaman Greenwashing dan Risiko Bagi Perusahaan
Greenwashing dalam konteks EBUS adalah kondisi ketika klaim keberlanjutan yang disampaikan penerbit tidak sesuai dengan penggunaan dana atau dampak nyata yang dihasilkan.
Risikonya tidak berhenti pada reputasi semata. Regulator global semakin agresif menindak greenwashing: SEC Amerika Serikat telah menjatuhkan denda pada beberapa manajer aset besar karena klaim ESG yang menyesatkan, dan Uni Eropa tengah memperketat Green Claims Directive yang mensyaratkan verifikasi ilmiah atas setiap klaim lingkungan. Momentum ini bergerak ke arah yang sama di Indonesia seiring penerbitan Roadmap Pasar Modal Berkelanjutan 2026-2030.
Berikut tanda bahaya yang perlu diwaspadai oleh tim GRC:
Penggunaan dana tidak terlacak ke proyek spesifik yang memenuhi syarat dalam taksonomi.
Laporan dampak tidak menyertakan data kuantitatif yang dapat diverifikasi secara independen.
Definisi "proyek hijau" terlalu luas sehingga hampir semua kegiatan bisnis reguler bisa dimasukkan.
Tidak ada mekanisme koreksi ketika proyek yang didanai tidak mencapai target dampak yang dideklarasikan.
Baca juga: Ubah Emisi Jadi Efisiensi: Cara Hitung ROI Karbon Bisnis
Regulasi OJK dan Roadmap Pasar Modal Berkelanjutan
OJK telah membangun ekosistem regulasi yang semakin lengkap. Perusahaan yang ingin menerbitkan atau mempertahankan posisi di pasar EBUS berkelanjutan perlu memahami tiga pilar regulasi utama yang berlaku saat ini.
POJK 18/2023 menjadi fondasi hukum utama. Regulasi ini memperluas cakupan dari green bond semata menjadi lima kategori EBUS berkelanjutan, mengatur prospektus, kewajiban pelaporan berkala, serta proses perubahan penggunaan dana.
Taksonomi untuk Keuangan Berkelanjutan Indonesia (TKBI) Versi 3 yang diterbitkan OJK pada 31 Maret 2026 adalah referensi wajib bagi perusahaan untuk menentukan apakah proyek yang hendak didanai benar-benar memenuhi kriteria berkelanjutan. Klasifikasi TKBI menjadi argumen objektif yang dapat disampaikan kepada investor dan auditor.
Roadmap Pasar Modal Berkelanjutan 2026-2030 yang diterbitkan pada 31 Agustus 2026 menandai arah lima tahun ke depan: penguatan infrastruktur data ESG, perluasan basis investor berkelanjutan, dan harmonisasi standar dengan praktik internasional. Di sisi lain, pemerintah juga akan segera menerbitkan Peraturan Pemerintah tentang Pengembangan Keuangan Berkelanjutan yang akan semakin memperketat ekosistem ini.
Perusahaan yang membangun kapasitas tata kelola hari ini tidak hanya memenuhi regulasi yang berlaku sekarang. Mereka sedang membangun keunggulan kompetitif untuk lima tahun ke depan.
Pentingnya Integrasi GRC dalam Penerbitan EBUS
Penerbitan EBUS berkelanjutan yang kredibel tidak bisa berdiri pada departemen keuangan atau divisi keberlanjutan saja. Ini adalah pekerjaan lintas fungsi yang membutuhkan integrasi governance, risk, dan compliance secara simultan.
Governance memastikan ada komite atau unit yang bertanggung jawab atas keputusan seleksi proyek, persetujuan perubahan penggunaan dana, dan pengesahan laporan dampak sebelum dipublikasikan. Tanpa struktur ini, tanggung jawab menjadi kabur dan keputusan kritis akan selalu terlambat.
Risk mengidentifikasi dan memantau risiko spesifik yang tidak ada pada obligasi konvensional: risiko ketidaksesuaian proyek dengan taksonomi TKBI, risiko kegagalan proyek dalam mencapai target dampak, dan risiko perubahan regulasi yang mempengaruhi kelayakan proyek di kemudian hari. Key Risk Indicator (KRI) untuk EBUS berkelanjutan perlu dirancang secara khusus, tidak cukup menggunakan KRI keuangan standar.
Compliance memastikan seluruh kewajiban pelaporan kepada OJK dipenuhi tepat waktu, semua dokumen tersedia untuk audit internal maupun eksternal, dan setiap perubahan penggunaan dana melalui proses persetujuan yang terdokumentasi sesuai POJK 18/2023.
Baca juga: Panduan Integrasi Risk Reporting dengan Proses Bisnis Organisasi
Kesimpulan
Angka Rp85,15 triliun adalah bukti bahwa pasar EBUS berkelanjutan di Indonesia telah melewati fase eksperimental dan memasuki fase pertumbuhan yang sesungguhnya. Bagi perusahaan, ini berarti peluang pendanaan yang semakin besar sekaligus tuntutan tata kelola yang semakin tinggi.
Perusahaan yang hanya mengejar penerbitan EBUS sebagai langkah pencitraan tanpa membangun sistem tata kelola yang solid akan menghadapi risiko reputasi dan regulasi yang semakin besar seiring pasar yang semakin dewasa. Sebaliknya, perusahaan yang membangun kerangka GRC terintegrasi untuk instrumen ini sejak awal akan memiliki fondasi yang kuat untuk memanfaatkan pasar ini secara konsisten dalam jangka panjang.
Tiga hal yang perlu dilakukan tim GRC hari ini: tinjau ulang use-of-proceeds framework yang sudah ada, pastikan sistem pelaporan dampak sudah menggunakan TKBI Versi 3 sebagai referensi, dan evaluasi kesiapan verifikasi eksternal sebelum penerbitan berikutnya.
Proxsis Strategy telah mendampingi korporasi, BUMN, dan institusi keuangan dalam merancang kerangka tata kelola pembiayaan berkelanjutan yang terintegrasi dengan sistem GRC yang sudah berjalan. Jika perusahaan Anda sedang mempertimbangkan penerbitan EBUS berkelanjutan atau ingin memastikan tata kelola instrumen yang sudah ada sudah sesuai standar, tim konsultan kami siap membantu melalui sesi diskusi awal tanpa komitmen.
Pelajari selengkapnya layanan Governance, Risk & Compliance Proxsis Strategy atau hubungi kami melalui halaman kontak.
FAQ Seputar Tata Kelola EBUS Berkelanjutan
1. Apa perbedaan utama antara green bond dan sustainability-linked bond? Green bond mengharuskan dana digunakan secara eksklusif untuk proyek lingkungan tertentu yang sudah ditetapkan sebelumnya. Sustainability-linked bond tidak membatasi penggunaan dana, tetapi mengaitkan kupon atau syarat instrumen dengan pencapaian indikator kinerja keberlanjutan yang disepakati. Ini membuat sustainability-linked bond lebih fleksibel, namun membutuhkan sistem pemantauan KPI yang lebih ketat dan terverifikasi.
2. Apakah perusahaan non-keuangan bisa menerbitkan EBUS berkelanjutan? Ya, POJK 18/2023 tidak membatasi penerbitan EBUS berkelanjutan hanya pada lembaga keuangan. Perusahaan manufaktur, energi, infrastruktur, dan sektor lainnya dapat menerbitkan instrumen ini sepanjang memiliki proyek atau kegiatan yang memenuhi kriteria TKBI dan memenuhi persyaratan teknis penawaran umum yang berlaku di pasar modal Indonesia.
3. Apa risiko hukum dan regulasi jika penerbit tidak memenuhi kewajiban pelaporan EBUS berkelanjutan? OJK dapat memberikan teguran tertulis, sanksi administratif, hingga pembatasan kegiatan emiten di pasar modal. Selain sanksi formal, kegagalan pelaporan juga dapat memicu investor event seperti tuntutan pemegang obligasi atau penurunan harga instrumen di pasar sekunder. Risiko reputasi jangka panjang terhadap profil ESG perusahaan sering kali lebih mahal dari sanksi finansial langsung.
4. Berapa biaya tambahan untuk menerbitkan EBUS berkelanjutan dibandingkan obligasi biasa? Biaya tambahan utama berasal dari penyusunan green bond framework, biaya second party opinion dari lembaga pemeringkat atau konsultan ESG, serta biaya pengembangan sistem pelaporan dampak. Secara total, biaya tambahan ini bisa berkisar antara beberapa ratus juta hingga miliaran rupiah, tergantung skala dan kompleksitas penerbitan. Namun, manfaat berupa akses investor yang lebih luas dan potensi pricing yang lebih kompetitif sering kali melebihi biaya tersebut dalam jangka menengah.
5. Apakah verifikasi pihak ketiga diwajibkan oleh OJK? POJK 18/2023 mendorong praktik verifikasi eksternal tetapi belum mewajibkan secara penuh. Namun, dalam Roadmap Pasar Modal Berkelanjutan 2026-2030, OJK secara eksplisit mengarahkan penguatan infrastruktur verifikasi dan sertifikasi di masa mendatang. Perusahaan yang mengabaikan verifikasi eksternal saat ini berisiko tidak memenuhi standar yang akan berlaku di masa depan, sehingga lebih efisien membangunnya dari sekarang.
6. Bagaimana TKBI Versi 3 membantu perusahaan menentukan kelayakan proyek? TKBI mengklasifikasikan aktivitas ekonomi ke dalam kategori sesuai dan tidak sesuai dengan kriteria keberlanjutan berdasarkan dampak lingkungan dan sosialnya. Dengan merujuk pada TKBI, perusahaan dapat secara objektif menentukan proyek mana yang memenuhi syarat untuk didanai melalui EBUS lingkungan, menghindari perdebatan dengan investor soal klaim keberlanjutan yang subjektif, dan memudahkan proses audit internal maupun eksternal.
7. Apa yang harus dilakukan jika proyek yang didanai EBUS tidak mencapai target dampak yang dideklarasikan? Perusahaan wajib melaporkan deviasi ini dalam laporan dampak berkala dan menjelaskan penyebab serta langkah koreksinya. Untuk sustainability-linked bond, kegagalan mencapai target KPI biasanya memicu kenaikan kupon (step-up coupon) sebagai penalti finansial yang disepakati sejak awal. Transparansi aktif dalam situasi ini justru memperkuat kepercayaan investor jangka panjang dibandingkan upaya menutupi kegagalan.
Butuh pendampingan Tata Kelola Pembiayaan Hijau? Hubungi konsultan Proxsis Consulting.
Konsultasi via WhatsAppShare on :