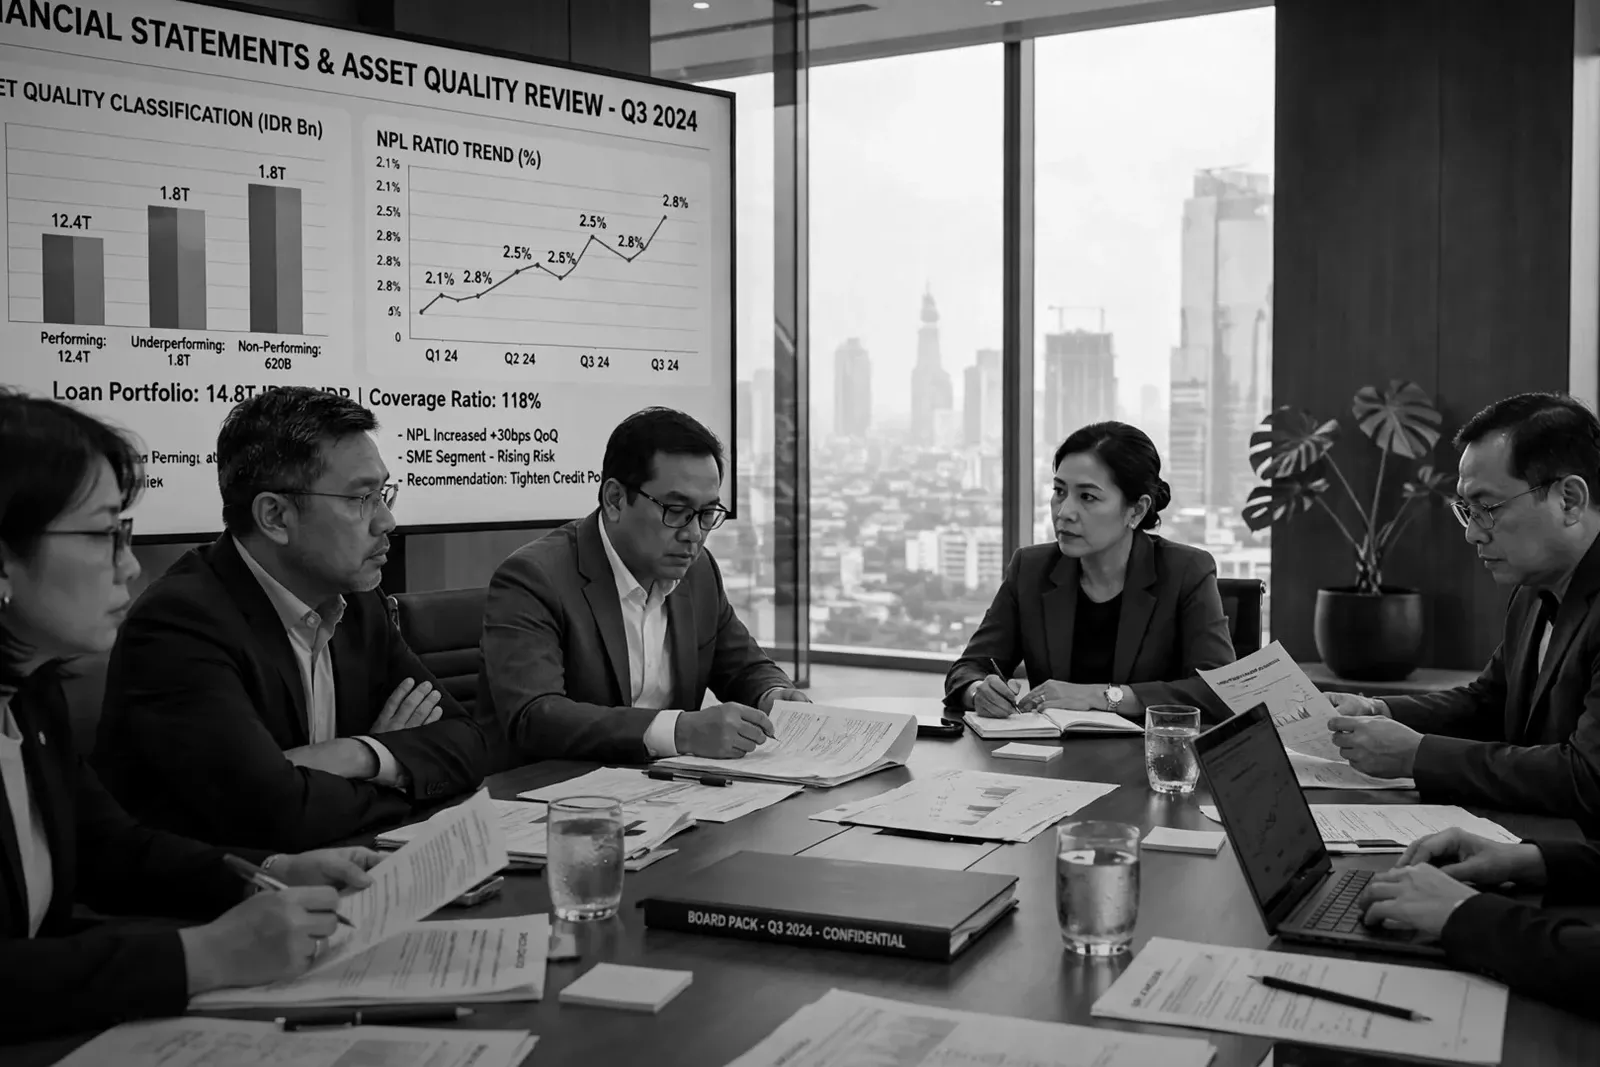
Danantara Indonesia mengumumkan agenda governance reset untuk meninjau secara menyeluruh kualitas aset, kebijakan akuntansi, dan disiplin tata kelola di seluruh portofolio BUMN. Langkah ini merupakan bentuk pengakuan implisit bahwa laporan neraca BUMN saat ini belum sepenuhnya mencerminkan kondisi keuangan yang aktual.
Perbedaan kebijakan akuntansi antar-BUMN, pencatatan aset yang tidak konsisten, serta pencapaian laba yang tidak didukung arus kas riil menjadi persoalan utama yang harus dibenahi. Kondisi tersebut memicu kebutuhan mendesak akan penataan ulang transparansi dan akuntabilitas laporan keuangan.
Proses normalisasi aset yang dimulai dari BUMN Karya kini diperluas ke sektor lain. Ke depan, tolok ukur keberhasilan BUMN diubah dari sekadar besarnya angka neraca menjadi kekuatan arus kas, kualitas laba, dan kemampuan menciptakan nilai ekonomi nyata.
Pengertian Governance Reset dan Bedanya dengan Audit Biasa
Governance reset adalah proses peninjauan ulang menyeluruh terhadap fondasi tata kelola, kebijakan akuntansi, kualitas aset, dan sistem pengendalian internal suatu perusahaan atau portofolio, yang dilakukan ketika manajemen baru mengambil alih atau ketika ada indikasi bahwa kondisi yang dilaporkan tidak mencerminkan realitas yang sesungguhnya.
Bedanya dengan audit biasa terletak pada cakupan dan tujuannya. Audit keuangan reguler memeriksa apakah laporan keuangan disusun sesuai standar akuntansi yang berlaku. Governance reset menjawab pertanyaan yang lebih fundamental: apakah standar akuntansi yang dipilih sudah mencerminkan substansi ekonomi yang sesungguhnya, dan apakah nilai yang tercatat di neraca benar-benar mencerminkan nilai yang dapat direalisasikan?
Untuk Danantara yang mengelola portofolio dengan total aset ratusan triliun rupiah dari puluhan perusahaan dengan kondisi keuangan yang sangat bervariasi, agenda ini sangat kritis. Proses ini mencakup empat dimensi utama: evaluasi kebijakan akuntansi, kualitas dan pencatatan aset, penguatan sistem tata kelola dan manajemen risiko, serta penguatan fundamental keuangan berbasis kualitas laba dan arus kas operasional.
Pentingnya Kualitas Laba Dibandingkan Besarnya Laba
Kualitas laba (earnings quality) mengukur seberapa andal angka laba bersih yang dilaporkan mencerminkan kemampuan perusahaan untuk menghasilkan arus kas secara berkelanjutan, bukan sekadar memenuhi ketentuan akuntansi pada satu periode tertentu.
Laba bersih yang tinggi tidak selalu berarti perusahaan menghasilkan uang tunai yang nyata. Ada beberapa mekanisme yang dapat menghasilkan laba di atas kertas tanpa menghasilkan kas yang setara:
Pertama, pengakuan pendapatan yang agresif: mengakui pendapatan dari proyek yang belum selesai atau yang probabilitas penerimaannya masih rendah. Ini lazim ditemukan di perusahaan konstruksi yang menggunakan metode percentage of completion.
Kedua, tidak mencatat penurunan nilai (impairment) aset yang seharusnya sudah tidak layak dipertahankan pada nilai buku aslinya: piutang yang sudah sangat tua tanpa pencadangan memadai, aset tetap yang tidak produktif tanpa koreksi nilai, atau investasi di anak perusahaan yang sudah tidak bernilai.
Ketiga, biaya yang ditangguhkan secara agresif: biaya-biaya yang seharusnya dibebankan dalam periode berjalan ditransfer ke neraca sebagai aset, sehingga laba periode ini terlihat lebih besar dari yang seharusnya.
Untuk BUMN Karya, semua mekanisme ini sudah pernah terjadi dan menjadi bagian dari masalah yang sedang diselesaikan melalui governance reset: pengakuan pendapatan berbasis kontrak jangka panjang yang agresif, piutang usaha yang sudah sangat tua dari sesama BUMN atau pemerintah, dan aset yang nilainya sudah tidak relevan dengan kondisi pasar saat ini.
Baca juga: Panduan Integrasi Risk Reporting dengan Proses Bisnis Organisasi
5 Dimensi Utama Evaluasi Kualitas Aset Korporasi
Evaluasi kualitas aset adalah jantung dari governance reset Danantara. Ini adalah pemeriksaan terhadap apakah nilai yang tercatat di neraca dapat dipertahankan atau harus dikoreksi.
1. Evaluasi Kualitas Piutang Usaha
Piutang usaha yang sudah berumur lebih dari 360 hari tanpa pencadangan yang memadai adalah sumber earnings overstatement yang paling umum di BUMN. Untuk BUMN Karya, piutang dari sesama BUMN, dari kementerian, atau dari pemerintah daerah sering kali tertunda pembayarannya selama bertahun-tahun namun tetap tercatat pada nilai penuh tanpa allowance for doubtful accounts.
Indikator yang perlu diperiksa: rasio piutang berumur di atas 180 hari terhadap total piutang, tren pencadangan piutang dibandingkan tren piutang berumur tua, dan berapa piutang yang sudah dihapus buku dalam tiga tahun terakhir.
2. Nilai Buku dan Kualitas Aset Tetap
Aset tetap yang sudah tidak produktif, sudah melampaui umur ekonomisnya, atau yang nilainya jauh di atas nilai pasar wajar saat ini perlu dikoreksi melalui impairment testing. Untuk portofolio BUMN yang luas, ini mencakup properti, infrastruktur, dan peralatan yang mungkin sudah tidak relevan dengan arah bisnis baru yang ditetapkan oleh Danantara.
3. Kualitas Investasi Anak Perusahaan dan Afiliasi
BUMN yang memiliki ratusan anak perusahaan menyimpan risiko kualitas aset yang besar dalam bentuk investasi yang dicatat pada nilai buku namun kondisi aktual anak perusahaannya mungkin sudah jauh berbeda. Konsolidasi dari 1.077 menjadi sekitar 300 entitas secara implisit akan memaksa pengakuan kerugian atas investasi pada entitas yang dilikuidasi atau digabungkan dengan valuasi di bawah nilai buku.
4. Harmonisasi Kebijakan Akuntansi
Ketika puluhan BUMN menggunakan kebijakan akuntansi yang berbeda untuk hal yang sama seperti pengakuan pendapatan, amortisasi biaya pengembangan, atau penilaian aset biologis, angka-angka di tingkat konsolidasi menjadi tidak dapat diperbandingkan. Governance reset membutuhkan harmonisasi kebijakan akuntansi ke standar yang konsisten di seluruh portofolio.
5. Keandalan Pengendalian Internal
Kualitas laba yang rendah sering kali berkakar pada sistem pengendalian internal yang lemah: tidak ada pemisahan tugas yang memadai antara yang melakukan transaksi dan yang mencatatnya, tidak ada review independen atas estimasi akuntansi kritis, atau tidak ada mekanisme whistleblower yang efektif.
Indikator Kuantitatif untuk Mengukur Kualitas Laba
Untuk CFO, Direktur Keuangan, atau tim pengawas yang ingin menilai kualitas laba suatu BUMN secara praktis, ada lima rasio dan indikator yang paling informatif.
Indikator | Cara Menghitung | Interpretasi |
Accruals Ratio | (Laba bersih - Arus kas operasional) / Rata-rata total aset | Semakin tinggi, semakin besar porsi laba yang berasal dari akrual, bukan kas nyata |
Rasio konversi kas | Arus kas operasional / EBITDA | Di bawah 0,6 mengindikasikan masalah konversi laba menjadi kas |
Days Sales Outstanding (DSO) | (Piutang usaha / Pendapatan) × 365 | DSO yang meningkat konsisten mengindikasikan kualitas piutang yang memburuk |
Rasio pencadangan piutang | Cadangan piutang ragu / Total piutang | Jauh di bawah rata-rata industri mengindikasikan pencadangan yang tidak memadai |
Perubahan modal kerja | Perubahan piutang + persediaan - utang usaha | Peningkatan modal kerja yang tidak proporsional dapat mengindikasikan pengakuan pendapatan yang agresif |
Danantara menetapkan bahwa ke depan, ukuran keberhasilan BUMN berfokus pada kualitas laba dan arus kas operasional, bukan hanya angka laba bersih. Ini adalah pergeseran yang signifikan yang akan berdampak pada cara manajemen BUMN menetapkan target dan cara Danantara mengevaluasi kinerja.
Baca juga: ISO 31000 dan ESG: Kunci Lolos Audit Korporasi
Menghadapi persoalan Governance Reset dan Kualitas Laba dan butuh langkah konkretnya? Diskusikan prioritas dan peta jalannya bersama tim kami.
Konsultasi via WhatsAppPerubahan Praktis dalam Tata Kelola BUMN
Governance reset bukan sekadar latihan akuntansi. Ia mensyaratkan perubahan yang lebih dalam dalam cara tata kelola BUMN dijalankan sehari-hari.
Pertama, reformasi sistem pelaporan manajemen. Laporan kepada Direksi dan Dewan Komisaris perlu dilengkapi dengan indikator kualitas laba secara eksplisit: arus kas operasional dibandingkan laba EBITDA, tren piutang berumur tua, dan capex dibandingkan target produktivitas. Pelaporan yang hanya berfokus pada laba bersih dan pertumbuhan pendapatan akan terus menghasilkan distorsi.
Kedua, disiplin belanja modal (capex discipline). Danantara secara eksplisit menetapkan disiplin capex sebagai salah satu komponen utama governance reset. Investasi pada aset baru harus melalui analisis arus kas yang ketat: berapa tahun investasi ini akan mulai menghasilkan free cash flow positif, dan apakah proyeksi tersebut realistis berdasarkan asumsi yang dapat diverifikasi?
Ketiga, harmonisasi kebijakan akuntansi di seluruh portofolio. Danantara perlu menetapkan standar kebijakan akuntansi minimum yang berlaku untuk seluruh BUMN, terutama untuk area yang paling rentan terhadap manipulasi: pengakuan pendapatan kontrak jangka panjang, impairment aset, dan cadangan piutang.
Keempat, penguatan kapasitas Dewan Komisaris dalam mengawasi kualitas laporan keuangan. Komisaris BUMN perlu memiliki kapasitas teknis untuk menanyakan pertanyaan yang tepat tentang kualitas laba kepada manajemen, bukan hanya menyetujui laporan yang disajikan. Ini membutuhkan Komisaris yang memahami akuntansi cukup dalam untuk mendeteksi tanda bahaya, atau akses ke penasihat keuangan independen yang dapat memberikan opini kedua.
Penerapan Governance Reset pada Perusahaan Swasta
Governance reset bukan hanya relevan untuk konteks Danantara. Setiap perusahaan yang mengalami pergantian kepemimpinan, yang baru mengakuisisi perusahaan lain, atau yang sedang mempersiapkan diri untuk initial public offering (IPO) perlu melakukan proses yang serupa: menilai apakah laporan keuangan yang ada mencerminkan kondisi aktual yang prudent dan dapat dipertahankan ke depan.
Situasi yang paling sering membutuhkan governance reset di sektor swasta: akuisisi perusahaan yang kemudian ditemukan memiliki kualitas aset lebih rendah dari yang dilaporkan saat due diligence, perusahaan keluarga yang baru menunjuk CEO profesional untuk pertama kalinya, dan perusahaan yang mempersiapkan penerbitan surat utang publik dan membutuhkan laporan keuangan yang memenuhi standar transparansi yang lebih tinggi.
Baca juga: Ubah Emisi Jadi Efisiensi: Cara Hitung ROI Karbon Bisnis
Kesimpulan
Governance reset Danantara adalah momen penting yang menandai pergeseran paradigma dalam pengelolaan BUMN: dari mengejar angka di neraca menjadi memastikan bahwa angka tersebut mencerminkan nilai ekonomi yang nyata dan dapat dipertahankan.
Kualitas laba dan kualitas aset bukan konsep teknis yang hanya relevan bagi akuntan. Ini adalah fondasi yang menentukan seberapa andal proyeksi keuangan perusahaan, seberapa besar kepercayaan kreditur dan investor, dan seberapa akurat alokasi sumber daya yang dilakukan manajemen.
Bagi perusahaan mana pun, memahami di mana letak perbedaan antara laba yang dilaporkan dan arus kas yang dihasilkan adalah langkah pertama menuju pengelolaan yang lebih prudent dan berkelanjutan.
Proxsis Strategy mendampingi Direksi, Dewan Komisaris, dan tim keuangan dalam melaksanakan tinjauan kualitas laba dan kualitas aset, merancang kerangka tata kelola yang memastikan laporan keuangan mencerminkan kondisi aktual, dan membangun sistem pelaporan manajemen yang menempatkan kualitas laba sebagai indikator utama, bukan hanya angka laba bersih. Jika organisasi Anda sedang dalam proses transisi kepemimpinan, persiapan IPO, atau ingin memastikan neraca perusahaan mencerminkan kondisi yang sesungguhnya, tim kami siap membantu.
👉 Pelajari layanan Business Strategy dan Governance, Risk & Compliance Proxsis Strategy, atau hubungi kami melalui halaman kontak.
FAQ Seputar Governance Reset dan Kualitas Laba BUMN
1. Apa yang dimaksud dengan kualitas laba dan bagaimana cara paling sederhana mengukurnya? Kualitas laba mengukur seberapa besar porsi laba bersih yang tercermin dalam arus kas operasional yang nyata. Cara paling sederhana mengukurnya adalah membandingkan arus kas operasional dengan laba bersih atau EBITDA dalam periode yang sama: jika arus kas operasional secara konsisten lebih rendah dari laba yang dilaporkan, ini adalah tanda bahwa laba tersebut sebagian besar berasal dari akrual akuntansi, bukan dari aktivitas bisnis yang menghasilkan kas nyata.
2. Mengapa BUMN Karya dipilih sebagai titik awal governance reset? BUMN Karya memiliki masalah kualitas laba dan kualitas aset yang paling akut dan paling mendesak di antara kelompok BUMN lainnya. Seluruh empat emiten BUMN Karya mencatat arus kas operasional negatif pada semester I 2025 meskipun beberapa masih melaporkan laba bersih. Ini adalah indikasi klasik dari kualitas laba yang rendah: laba ada di laporan, tetapi kas tidak ada di rekening. Memulai governance reset dari titik yang paling bermasalah memberikan sinyal yang kuat tentang keseriusan agenda ini.
3. Apa implikasi governance reset bagi investor publik BUMN yang tercatat di bursa? Governance reset yang melibatkan koreksi akuntansi seperti pengakuan impairment aset, peningkatan cadangan piutang, atau perubahan kebijakan pengakuan pendapatan akan berdampak pada laporan keuangan: laba bersih kemungkinan akan turun, setidaknya dalam periode ketika koreksi dilakukan. Namun secara jangka menengah, koreksi ini meningkatkan kualitas laba yang dilaporkan ke depannya dan membuat proyeksi keuangan perusahaan menjadi lebih andal. Investor jangka panjang biasanya merespons koreksi semacam ini secara positif jika disertai komunikasi yang transparan tentang alasan dan dampaknya.
4. Bagaimana governance reset berbeda dari restrukturisasi keuangan? Restrukturisasi keuangan berfokus pada perubahan struktur modal: renegosiasi utang, konversi utang menjadi ekuitas, atau penambahan modal baru. Governance reset berfokus pada perubahan cara perusahaan mencatat, melaporkan, dan mengelola aset dan kinerjanya. Keduanya saling melengkapi: BUMN Karya membutuhkan keduanya, tetapi governance reset perlu dilakukan terlebih dahulu agar restrukturisasi keuangan didasarkan pada gambar yang akurat tentang kondisi perusahaan yang sesungguhnya.
5. Apa risiko governance reset yang tidak dikelola dengan baik? Risiko utamanya adalah jika proses koreksi dilakukan terlalu agresif atau terlalu cepat, pasar dan kreditur bisa kehilangan kepercayaan sebelum sempat memahami bahwa koreksi tersebut adalah tanda kesehatan, bukan tanda krisis. Komunikasi yang transparan dan terencana kepada seluruh pemangku kepentingan adalah komponen yang sama pentingnya dengan koreksi teknisnya. Governance reset yang tidak disertai narasi yang jelas tentang ke mana perusahaan akan bergerak setelah koreksi bisa justru menciptakan ketidakpastian yang tidak perlu.
6. Bagaimana perusahaan swasta dapat menerapkan prinsip governance reset tanpa harus menunggu pergantian manajemen? Perusahaan swasta yang proaktif dapat melakukan "governance health check" setiap tiga hingga lima tahun: mengundang tim eksternal yang independen untuk menilai kualitas laba historis, mengidentifikasi area di mana kebijakan akuntansi mungkin tidak lagi mencerminkan substansi ekonomi dengan akurat, dan menilai apakah sistem pengendalian internal sudah cukup kuat untuk mencegah penyimpangan. Pendekatan proaktif ini jauh lebih mudah dan kurang disruptif dibandingkan governance reset yang terpaksa dilakukan setelah masalah sudah terbuka.
Butuh pendampingan Governance Reset dan Kualitas Laba? Hubungi konsultan Proxsis Consulting.
Konsultasi via WhatsAppShare on :