Hingga pertengahan 2026, Sistem Informasi Manajemen Koperasi Desa Merah Putih (Simkopdes) mencatat pembentukan 83.381 Koperasi Desa dan Kelurahan Merah Putih (KDMP) di seluruh Indonesia. Meskipun infrastruktur digital dan legalitas seperti NPWP serta NIB berkembang pesat sebagai syarat utama akses pembiayaan, keberadaan data yang kaya belum menjamin sistem pengawasan yang kuat di lapangan.
Temuan di daerah dan catatan lembaga riset menunjukkan bahwa fungsi pengawasan dan pengendalian internal KDMP belum optimal, sehingga berpotensi membuka ruang penyimpangan di tingkat desa. Oleh karena itu, Simkopdes perlu dilengkapi dengan sistem pengendalian internal yang kuat agar efisiensi administrasi selaras dengan akuntabilitas tata kelola koperasi.
Cakupan Pengukuran Simkopdes dan Celah Pengawasan Transaksi
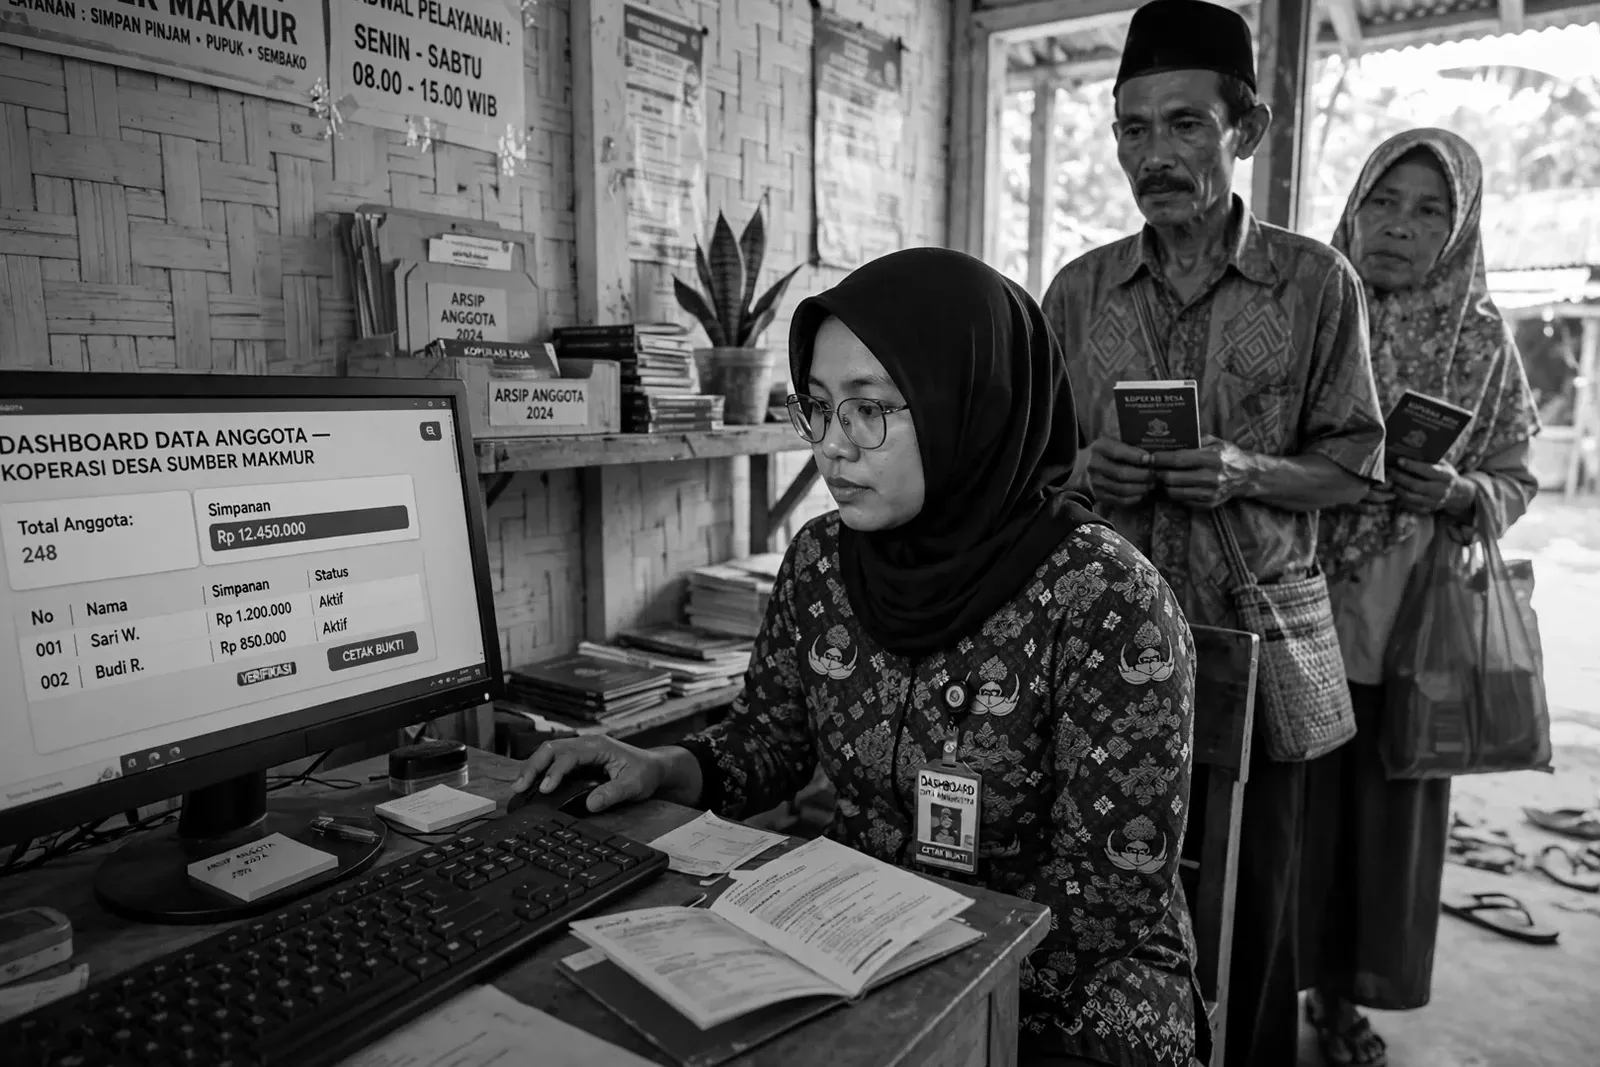
Simkopdes adalah sistem informasi manajemen yang dirancang untuk memantau pembentukan, legalitas, dan perkembangan operasional KDMP secara agregat dari pusat. Namun ia belum dirancang sebagai sistem pengendalian internal yang mendeteksi penyimpangan di tingkat transaksi individual.
Saat ini Simkopdes mampu mencatat: jumlah koperasi per provinsi, status legalitas (NPWP, NIB, akta), jumlah anggota dan pengurus, titik lokasi lahan, serta data transaksi dari terminal point of sales (POS) yang terintegrasi. Data transaksi memang masuk secara real-time, tetapi informasi yang ditampilkan kepada publik bersifat agregat dan data rincian per koperasi dijaga sebagai informasi bisnis internal.
Yang belum tercakup dalam Simkopdes saat ini adalah: kualitas transaksi (apakah transaksi mencerminkan aktivitas ekonomi nyata atau sekadar entri data), profil risiko per koperasi berdasarkan rekam jejak kepatuhan, mekanisme flag otomatis untuk koperasi dengan anomali transaksi, dan verifikasi independen bahwa aset yang dilaporkan benar-benar ada di lapangan.
Perbedaan antara sistem informasi manajemen dan sistem pengendalian internal inilah yang menjadi celah yang perlu diisi.
Baca juga: Panduan Integrasi Risk Reporting dengan Proses Bisnis Organisasi
Tantangan Pengawasan Masif pada Ribuan Koperasi Desa Merah Putih
Membentuk 83.000 entitas badan usaha baru dalam waktu kurang dari setahun adalah prestasi administratif yang belum pernah ada presedennya di Indonesia. Namun skala ini juga menciptakan tantangan pengawasan yang secara kualitatif berbeda dari program koperasi sebelumnya.
Sebagai perbandingan, total koperasi di Indonesia per Juli 2026 mencapai 224.256 unit, dengan KDMP menyumbang sekitar 37 persen dari total tersebut dalam waktu yang sangat singkat. Ini berarti sistem pengawasan koperasi nasional harus beradaptasi dengan hampir sepertiga lebih entitas baru dalam waktu kurang dari 18 bulan.
Ada tiga dimensi di mana tantangan pengawasan KDMP secara kualitatif berbeda dari koperasi konvensional. Pertama, homogenitas model bisnis yang semu: semua KDMP menggunakan template yang mirip, tetapi kondisi pasar, kapasitas SDM, dan ekosistem ekonomi di setiap desa sangat berbeda. Koperasi di desa pesisir Sulawesi tidak bisa diperlakukan sama dengan koperasi di desa pertanian Jawa Tengah.
Kedua, konsentrasi kepala desa sebagai pengawas ex officio: kepala desa ditetapkan sebagai ketua pengawas koperasi, yang menciptakan potensi konflik kepentingan struktural ketika kepala desa sekaligus menjadi pihak yang bertanggung jawab atas penggunaan Dana Desa untuk membangun KDMP.
Ketiga, ketergantungan pada pendamping yang terbatas: satu pendamping koperasi menanggung puluhan KDMP sekaligus, sehingga kemampuan verifikasi langsung ke lapangan sangat terbatas.
5 Pilar Utama Pengendalian Internal Koperasi Desa (KDMP)
Pengendalian internal yang efektif untuk KDMP tidak bisa sepenuhnya bergantung pada Simkopdes atau pada pendamping koperasi saja. Ia perlu dibangun di atas lima pilar yang saling memperkuat.
Pilar 1: Segregasi Tugas yang Jelas dalam Kepengurusan
Koperasi yang sehat memisahkan secara tegas fungsi pengelola (pengurus), fungsi pengawas (dewan pengawas), dan fungsi anggota sebagai pemilik. Dalam KDMP, struktur tiga lapis ini sering kabur: pengurus yang merangkap pengawas, atau kepala desa yang secara informal mendominasi keputusan koperasi.
Pengendalian yang diperlukan: setiap KDMP harus memiliki Rapat Anggota Tahunan (RAT) yang dijalankan secara nyata, bukan formalitas, dengan laporan keuangan yang disampaikan kepada seluruh anggota, bukan hanya kepada pengurus dan pengawas.
Pilar 2: Standar Pencatatan Keuangan yang Konsisten
Simkopdes menyediakan infrastruktur digital, tetapi kualitas data yang masuk bergantung pada konsistensi pencatatan di lapangan. KDMP yang menggunakan terminal POS terintegrasi memiliki pencatatan yang lebih andal dibandingkan yang masih manual.
Pengendalian yang diperlukan: setiap transaksi di atas ambang batas tertentu harus terekam dalam Simkopdes dengan bukti pendukung yang dapat diverifikasi. Pembayaran kepada pemasok, penerimaan stok, dan pengeluaran operasional harus memiliki jejak dokumen yang lengkap.
Pilar 3: Komite Etik Koperasi Tingkat Kabupaten atau Kota
DPR RI telah merekomendasikan pembentukan komite etik koperasi di tingkat pusat dan kabupaten/kota. Komite ini berfungsi sebagai second line of defense di antara pengawas internal KDMP dan inspektorat daerah: menerima pengaduan dari anggota, menilai indikasi penyimpangan, dan merekomendasikan tindakan koreksi sebelum masalah eskalasi ke jalur hukum.
Pilar 4: Audit Berbasis Sampling dengan Fokus pada Koperasi Berisiko Tinggi
Audit seragam terhadap 83.000 koperasi adalah tidak mungkin secara sumber daya. Solusinya adalah audit berbasis sampling yang menggunakan profil risiko dari Simkopdes untuk memprioritaskan koperasi mana yang perlu diaudit lebih intensif: koperasi dengan anomali transaksi, koperasi yang baru beroperasi tanpa pertumbuhan anggota aktif, atau koperasi yang laporan keuangannya tidak konsisten dengan data transaksi POS-nya.
Pilar 5: Mekanisme Pengaduan yang Aman bagi Anggota
Anggota koperasi adalah sumber informasi penyimpangan yang paling dekat dengan lapangan. Namun dalam konteks sosial desa yang erat, melaporkan penyimpangan kepada pihak berwenang bisa menciptakan konsekuensi sosial yang tidak nyaman.
Pengendalian yang diperlukan: saluran pengaduan yang aman dan anonim bagi anggota KDMP, terpisah dari jalur pelaporan formal yang melibatkan kepala desa atau pengurus koperasi.
Baca juga: ISO 31000 dan ESG: Kunci Lolos Audit Korporasi
Menghadapi persoalan Pengendalian Internal Koperasi Desa dan butuh langkah konkretnya? Diskusikan prioritas dan peta jalannya bersama tim kami.
Konsultasi via WhatsAppPenerapan Strategi Pengawasan Berbasis Risiko Menggunakan Data Simkopdes
Data yang sudah terkumpul dalam Simkopdes adalah aset pengawasan yang sangat berharga jika digunakan dengan metodologi yang tepat. Saat ini data tersebut terutama digunakan untuk pelaporan agregat dan pemantauan perkembangan program secara nasional.
Potensi yang belum dimanfaatkan adalah menggunakan data Simkopdes sebagai input untuk profil risiko per koperasi, yang kemudian menentukan intensitas pemantauan dan pendampingan yang diterima oleh masing-masing KDMP.
Indikator dari Simkopdes | Sinyal Risiko | Tindak Lanjut yang Diperlukan |
Koperasi terdaftar tetapi nol transaksi setelah 3 bulan beroperasi | Risiko koperasi tidak aktif secara nyata | Verifikasi lapangan oleh pendamping |
Volume transaksi tinggi tetapi jumlah anggota aktif rendah | Risiko transaksi terkonsentrasi pada segelintir pihak | Audit komposisi transaksi |
Laporan keuangan tidak diunggah ke Simkopdes dalam 2 kuartal | Risiko kepatuhan pelaporan | Notifikasi pendamping dan pemerintah daerah |
Pertumbuhan aset tidak sesuai dengan volume transaksi yang dilaporkan | Risiko pencatatan yang tidak konsisten | Audit aset fisik |
Kepala SPPG atau kepala desa tercatat sebagai pemasok utama KDMP | Risiko konflik kepentingan | Verifikasi independen atas transaksi terkait |
Penggunaan data Simkopdes dengan pola seperti ini mengubah sistem informasi manajemen menjadi sistem deteksi dini yang aktif, bukan sekadar dashboard pelaporan.
Baca juga: Mengintegrasikan ESG dan GRC untuk Tata Kelola Perusahaan yang Berkelanjutan
Peran Bank Himbara dalam Penguatan Tata Kelola Pembiayaan Koperasi
Posisi Himbara (Bank Mandiri, BRI, BNI, BTN) dalam ekosistem KDMP bukan hanya sebagai penyedia kredit. Dengan Simkopdes sebagai prasyarat wajib pembiayaan, bank Himbara secara struktural memiliki insentif untuk memastikan data yang tersimpan di Simkopdes akurat dan dapat diandalkan sebagai dasar penilaian kredit.
Ini menciptakan peluang untuk membangun sistem pengendalian berlapis yang tidak hanya bergantung pada pengawasan pemerintah. Bank Himbara dapat mengembangkan model credit scoring berbasis data Simkopdes yang secara implisit mendorong KDMP untuk menjaga kualitas pencatatan mereka: KDMP dengan rekam jejak data yang lebih baik mendapat akses pembiayaan yang lebih baik.
Skema ini mengubah insentif di tingkat koperasi dari "lapor apa yang diminta pemerintah" menjadi "catat dengan akurat karena itu menentukan akses modal kita."
Kesimpulan dan Langkah Strategis Penguatan Koperasi Desa
Data 83.383 KDMP yang terdaftar di Simkopdes adalah pencapaian yang mengesankan dalam skala dan kecepatan. Namun keberhasilan program ini pada akhirnya tidak ditentukan oleh berapa koperasi yang terdaftar, melainkan oleh berapa koperasi yang beroperasi secara ekonomis sehat, dengan pengendalian internal yang mencegah penyimpangan dan mendorong akuntabilitas nyata kepada anggotanya.
Simkopdes adalah fondasi yang kuat untuk membangun sistem pengawasan berbasis data. Namun fondasi itu baru akan menjadi sistem pengendalian yang efektif ketika dilengkapi dengan segregasi tugas yang jelas, standar pencatatan yang konsisten, komite etik yang independen, audit berbasis risiko, dan saluran pengaduan yang aman bagi anggota.
Proxsis Strategy mendampingi pemerintah daerah, Kementerian Koperasi, Himbara, dan mitra strategis KDMP dalam merancang kerangka pengendalian internal yang sesuai dengan kapasitas dan konteks operasional koperasi desa, mulai dari desain struktur tata kelola, standar pencatatan yang terhubung ke Simkopdes, hingga metodologi audit berbasis risiko untuk portofolio KDMP yang besar. Jika organisasi Anda terlibat dalam ekosistem KDMP dan ingin memastikan program ini berhasil secara substansial, tim konsultan kami siap membantu.
👉 Pelajari layanan Governance, Risk & Compliance Proxsis Strategy atau hubungi kami melalui halaman kontak.
FAQ: Tanya Jawab Seputar Pengendalian Internal Koperasi Desa
1. Apa perbedaan antara sistem informasi manajemen seperti Simkopdes dan sistem pengendalian internal? Sistem informasi manajemen (SIM) dirancang untuk mengumpulkan, menyimpan, dan menyajikan data agar manajemen dapat membuat keputusan yang lebih baik. Sistem pengendalian internal adalah seperangkat kebijakan, prosedur, dan mekanisme yang dirancang untuk memastikan aktivitas organisasi sesuai dengan tujuan yang ditetapkan, mencegah dan mendeteksi kesalahan atau penyimpangan, serta menjaga keandalan pelaporan keuangan. Simkopdes adalah SIM yang sangat berguna, tetapi perlu dilengkapi dengan sistem pengendalian internal yang terpisah agar berfungsi sebagai alat pengawasan yang efektif.
2. Mengapa konflik kepentingan kepala desa sebagai pengawas ex-officio KDMP menjadi risiko? Kepala desa yang menjadi ketua pengawas koperasi sekaligus bertanggung jawab atas Dana Desa yang digunakan untuk membangun KDMP menciptakan situasi di mana orang yang sama mengawasi penggunaan anggaran yang ia sendiri kelola. Ini adalah konflik kepentingan struktural yang dalam tata kelola modern seharusnya dihindari: pengawas tidak boleh memiliki kepentingan langsung atas objek yang diawasinya. Solusinya adalah memastikan dewan pengawas koperasi diisi oleh anggota yang dipilih dari komunitas desa, bukan secara otomatis oleh kepala desa.
3. Bagaimana cara Simkopdes digunakan untuk mendukung audit koperasi? Data Simkopdes dapat digunakan sebagai input awal audit: membandingkan laporan keuangan yang diunggah oleh pengurus KDMP dengan data transaksi dari terminal POS yang terintegrasi langsung ke sistem, mengidentifikasi inkonsistensi yang perlu diperiksa lebih lanjut, dan memetakan koperasi mana yang memiliki profil risiko lebih tinggi berdasarkan pola data mereka. Audit yang dimulai dari analisis data Simkopdes jauh lebih efisien dibandingkan audit berbasis kunjungan lapangan yang seragam ke semua koperasi.
4. Apa yang dimaksud dengan RAT sebagai mekanisme pengendalian dan mengapa sering tidak efektif? Rapat Anggota Tahunan (RAT) secara teoritis adalah mekanisme pengendalian terpenting dalam koperasi: pengurus melaporkan kinerja dan keuangan kepada seluruh anggota, dan anggota memiliki hak untuk meminta pertanggungjawaban. Dalam praktiknya, RAT sering tidak efektif karena laporan keuangan yang disajikan terlalu sederhana atau tidak diaudit, anggota tidak memiliki kapasitas untuk menilai laporan yang disajikan, dan dinamika sosial desa membuat anggota segan untuk mempertanyakan pengurus. RAT yang efektif membutuhkan laporan yang diaudit secara independen dan anggota yang mendapat pendidikan cukup untuk memahaminya.
5. Bagaimana sistem pengaduan yang efektif untuk koperasi desa dirancang? Saluran pengaduan yang efektif untuk konteks desa harus memenuhi tiga kriteria: aman (identitas pelapor terlindungi), mudah diakses (tersedia melalui kanal yang familiar bagi warga desa seperti pesan singkat atau aplikasi yang sudah dikenal), dan responsif (ada mekanisme tindak lanjut yang jelas dan dapat dipantau pelapor). Saluran pengaduan yang hanya berupa nomor telepon kantor dinas koperasi kabupaten biasanya tidak efektif karena warga desa merasa jauh dari pengawasnya.
6. Apakah model pengendalian internal KDMP ini relevan untuk koperasi di luar program pemerintah? Ya. Prinsip-prinsip pengendalian internal yang berlaku untuk KDMP yaitu segregasi tugas, standar pencatatan yang konsisten, pengawasan independen, dan mekanisme pengaduan yang aman berlaku untuk semua koperasi, baik yang diprakarsai pemerintah maupun yang tumbuh organik dari komunitas. Bedanya hanya pada konteks dan sumber daya yang tersedia. Koperasi dengan skala lebih besar dan kapasitas SDM yang lebih matang dapat menerapkan kerangka yang lebih formal, sementara koperasi kecil di desa dapat mengadaptasi prinsip yang sama dengan instrumen yang lebih sederhana.
Butuh pendampingan Pengendalian Internal Koperasi Desa? Hubungi konsultan Proxsis Consulting.
Konsultasi via WhatsAppShare on :